

Regulação Cripto: Ripple Conquista Aprovação Final para Banco Fiduciário nos EUA
Ripple Conquista Aprovação Final para Banco Fiduciário nos EUA em Meio a Disputas Regulatórias
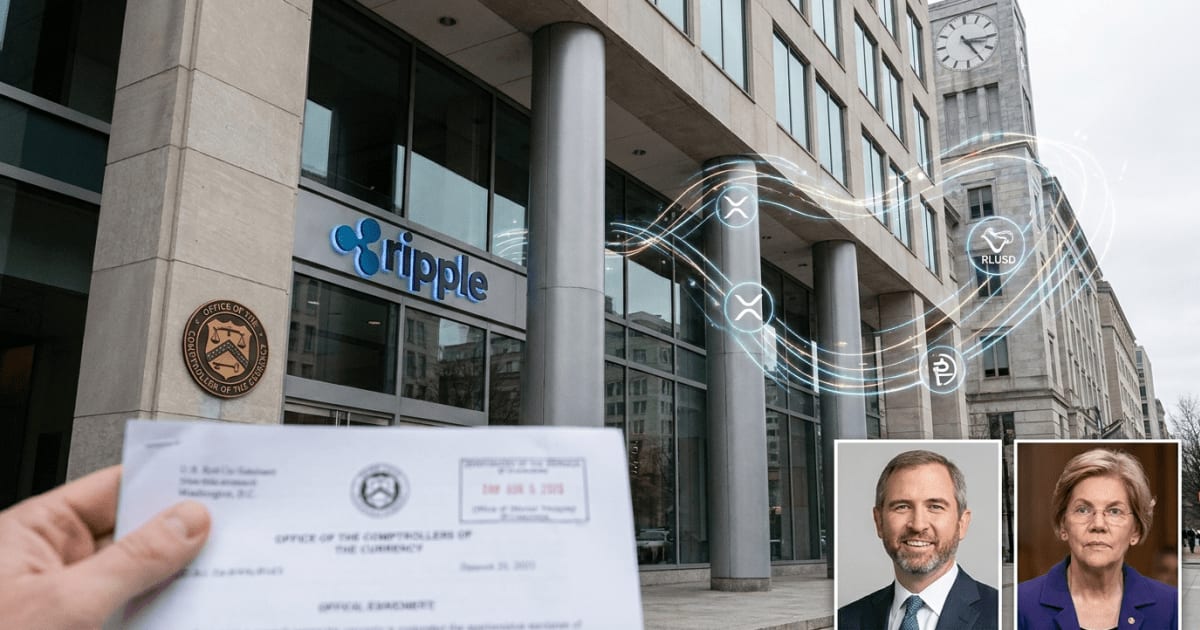
A Ripple obteve a aprovação final do Office of the Comptroller of the Currency (OCC) para estabelecer um banco fiduciário nacional nos Estados Unidos. A decisão, anunciada em 26 de outubro, permite que a Ripple National Trust Bank gerencie as reservas de seu stablecoin RLUSD, atue como custodiante de ativos digitais fiduciários e como fiduciário de garantias. Esta conquista regulatória ocorre apesar das objeções de grupos bancários tradicionais, que questionaram a entrada de empresas de cripto no setor financeiro regulado.
Embora a Ripple fortaleça sua infraestrutura institucional com esta aprovação, o impacto direto na demanda pelo token XRP permanece menos claro. A utilidade primária do XRP está focada em taxas de transação e reservas de conta na XRP Ledger, e o crescimento do RLUSD não implica necessariamente um aumento proporcional na compra do token. No momento, o XRP é negociado a US$ 1.32, registrando uma valorização de 2,60% nas últimas 24 horas, conforme dados de mercado.
Contexto e Detalhes da Aprovação
A aprovação final da OCC para o Ripple National Trust Bank é um marco significativo para a empresa, que tem buscado operar dentro do perímetro regulatório. O banco está autorizado a gerenciar as reservas do RLUSD, que a Ripple avaliou em US$ 2.5 bilhões em capitalização de mercado no momento do anúncio. Além disso, a instituição atuará como custodiante fiduciário de ativos digitais e como fiduciário de garantias, expandindo as capacidades da Ripple no setor financeiro tradicional.
Brad Garlinghouse, CEO da Ripple, enfatizou que a empresa dedicou mais de uma década à construção de infraestrutura financeira regulada para uso institucional em escala. Ele afirmou que a licença fiduciária nacional oferece uma base ainda mais sólida para o RLUSD e para os produtos institucionais que a Ripple está desenvolvendo em pagamentos, custódia e mercados de capitais. Esta visão alinha-se à crescente demanda por soluções de blockchain que atendam aos requisitos de conformidade.
A decisão da OCC não foi isenta de controvérsias. Grupos bancários tradicionais, como a American Bankers Association (ABA) e a Independent Community Bankers of America (ICBA), expressaram objeções. Em julho de 2025, essas organizações pediram à OCC que adiasse aplicações de empresas de ativos digitais, questionando se suas atividades se qualificavam como serviços fiduciários tradicionais e alertando sobre possíveis riscos à estabilidade financeira.
Apesar da oposição, a OCC concedeu aprovação condicional à Ripple em dezembro de 2025, culminando na aprovação final esta semana. Stuart Alderoty, Chief Legal Officer da Ripple, descreveu a decisão como uma validação da abordagem regulatória da empresa, destacando a escolha de construir dentro do perímetro regulatório. É importante notar que o Ripple National Trust Bank não operará como um banco comercial convencional, não oferecendo contas de depósito ou empréstimos ordinários. Sua função será supervisionar reservas segregadas de RLUSD e atuar como fiduciário de garantias para detentores de tokens. A emissão do RLUSD permanecerá com a Standard Custody & Trust Company, subsidiária da Ripple regulada pelo Departamento de Serviços Financeiros de Nova York, com o BNY como custodiante primário das reservas.
A Ripple tem expandido seus serviços financeiros em torno de seu stablecoin e infraestrutura de custódia. Em 12 de outubro, o Standard Chartered lançou custódia institucional para RLUSD na XRP Ledger para clientes elegíveis. O banco também anunciou planos de colaborar com a Ripple e o LMAX Group para permitir o uso do stablecoin como garantia de negociação, permitindo que instituições utilizem garantias lastreadas em RLUSD nas plataformas de negociação do LMAX, mantendo os ativos subjacentes sob custódia do Standard Chartered.
Três dias depois, em 15 de outubro, a Ripple Prime expandiu-se para swaps perpétuos de ativos do mundo real, permitindo que clientes institucionais negociem produtos vinculados a ações, commodities e moedas 24 horas por dia, com o RLUSD disponível como garantia onde permitido pela jurisdição. Embora o XRP seja utilizado para pagar taxas de transação e facilitar transferências entre diferentes moedas na rede, o RLUSD também opera na blockchain Ethereum, onde as transações não exigem XRP. Mesmo na XRP Ledger, as instituições podem transferir RLUSD diretamente sem converter o stablecoin em XRP, embora o XRP seja necessário para taxas de rede e reservas de conta. Essa distinção significa que o crescimento das operações de custódia e stablecoin da Ripple pode ocorrer sem que as instituições precisem acumular XRP em proporção ao valor dos ativos que gerenciam ou transferem.
Impacto no Brasil
A aprovação de um banco fiduciário para a Ripple nos Estados Unidos tem implicações relevantes para o cenário de criptomoedas e regulação no Brasil. O país já avançou com o Marco Legal das Criptomoedas (Lei 14.478/2022), que estabelece diretrizes para a prestação de serviços de ativos virtuais e busca trazer maior segurança jurídica ao setor. A atuação de uma entidade regulada como o Ripple National Trust Bank nos EUA pode servir como um estudo de caso valioso para o Banco Central do Brasil (BCB), que é o principal regulador dos prestadores de serviços de ativos virtuais (VASPs) e stablecoins no país.
A iniciativa da Ripple demonstra um caminho para a integração de empresas de blockchain com o sistema financeiro tradicional sob supervisão regulatória. No Brasil, o BCB tem trabalhado na regulação de stablecoins e na definição de requisitos para custodiantes de ativos digitais, buscando equilibrar inovação e proteção ao consumidor. A experiência americana pode acelerar discussões sobre a criação de estruturas similares no mercado brasileiro, oferecendo mais opções de serviços institucionais e custódia segura para investidores e empresas locais.
Para o investidor brasileiro, a existência de bancos fiduciários para ativos digitais em mercados desenvolvidos como os EUA pode aumentar a confiança no ecossistema cripto global. Embora a Lei 14.478/2022 já estabeleça a necessidade de autorização e supervisão para prestadores de serviços de ativos virtuais no Brasil, a formalização de um banco como o da Ripple sinaliza uma maturidade do mercado que pode influenciar a oferta de produtos e serviços por exchanges nacionais, como Mercado Bitcoin e Foxbit, no futuro. A evolução da regulação internacional, como a observada nos EUA, é um fator importante para a harmonização das práticas globais e a segurança dos ativos digitais.
Próximos Passos e O Que Observar
A aprovação do Ripple National Trust Bank marca um avanço na integração de empresas de cripto com o sistema financeiro tradicional, mas os desdobramentos futuros merecem atenção. Será crucial observar como o banco operará na prática, especialmente na gestão das reservas do RLUSD e na oferta de custódia fiduciária de ativos digitais. A expansão de parcerias institucionais, como a já estabelecida com o Standard Chartered, indicará a aceitação e a demanda por esses novos serviços no mercado.
Ainda que o impacto direto no XRP não seja proporcional ao crescimento do RLUSD, a maior adoção da XRP Ledger para liquidação de stablecoins pode gerar um aumento nas taxas de transação, que são pagas em XRP. A comunidade de criptomoedas acompanhará de perto como a regulação de entidades como a Ripple National Trust Bank influenciará outras empresas do setor a buscar licenças bancárias, moldando o futuro da interação entre finanças tradicionais e blockchain. O mercado de cripto continua a evoluir rapidamente, e a busca por conformidade regulatória é uma tendência consolidada.
Aviso: Este conteúdo é informativo e não constitui aconselhamento financeiro. Sempre faça sua própria pesquisa antes de investir em criptomoedas.
Leia Também

Bitcoin Enfrenta Teste Crucial de US$ 82.000 Após Influxos de ETF

Regulação e Tokenização: Bancos de Wall Street Focam em Instituições, Enquanto Challenger Britânico...