

Regulação Bancária: Swift Exige Infraestrutura Cripto Interna para Tokenização de Depósitos
Swift e a Exigência de Infraestrutura Própria para Bancos na Era da Tokenização
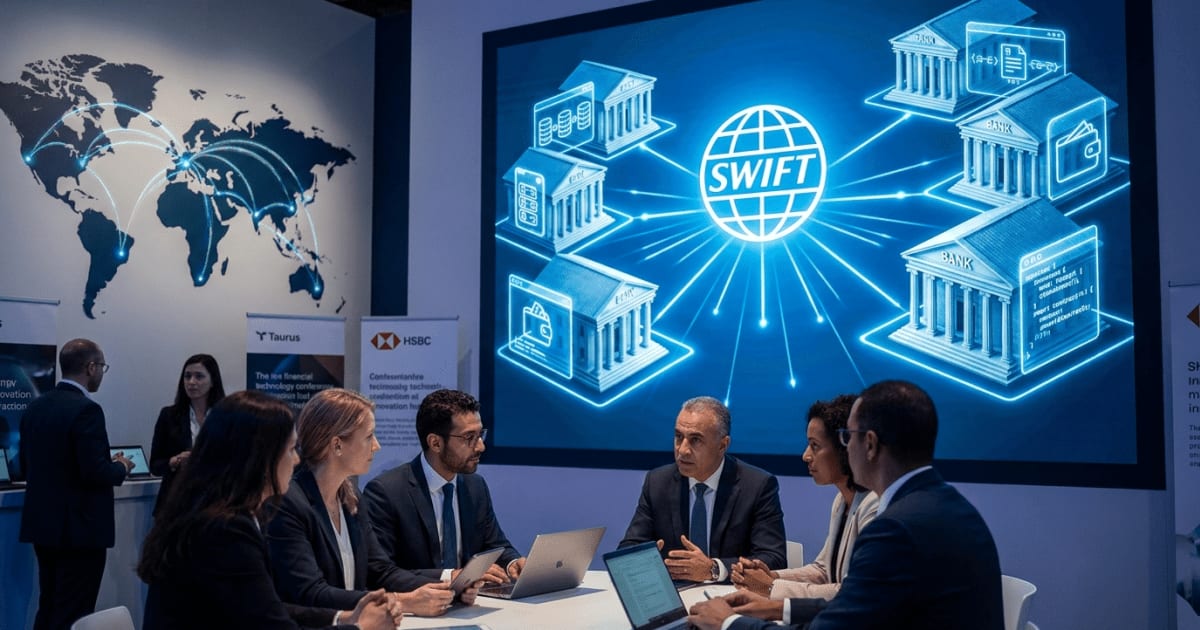
A Swift, rede global de pagamentos interbancários, lançou seu novo ledger baseado em blockchain para depósitos tokenizados, mas a plena integração exige que as instituições financeiras desenvolvam infraestrutura digital interna robusta. Lamine Brahimi, co-fundador e sócio-gerente da Taurus, empresa de custódia e tokenização, detalhou que bancos precisam de seus próprios ledgers permissionados, ferramentas de carteira e capacidades de contratos inteligentes. Este movimento visa modernizar as transferências transfronteiriças, permitindo pagamentos 24 horas por dia, 7 dias por semana, com liquidação em minutos.
Contexto e Detalhes da Nova Rede Swift
Para se conectar ao ledger da Swift, os bancos precisam de três elementos essenciais, conforme explicou Brahimi. O primeiro é um ledger permissionado próprio, que interaja diretamente com o sistema da Swift. Em seguida, são necessárias capacidades de carteira digital para gerenciar os ativos tokenizados. Por fim, as instituições devem possuir funcionalidades de tokenização e contratos inteligentes para integrar os smart contracts da Swift.
O sistema da Swift funciona como uma camada de orquestração, facilitando a movimentação de depósitos tokenizados através das fronteiras. Ele não substitui os sistemas internos dos bancos ou os arranjos de liquidação existentes. A liquidação final continua ocorrendo por meio dos mecanismos tradicionais, mas a camada blockchain da Swift agiliza o processo de transferência e registro.
Grandes instituições financeiras já demonstraram a eficácia do novo sistema. HSBC e Standard Chartered concluíram a primeira transação interbancária ao vivo em agosto. Posteriormente, DBS e Citi executaram um pagamento transfronteiriço em dólares durante um fim de semana, com a transação sendo finalizada em minutos, um avanço significativo em comparação com os dois dias úteis usuais. A Swift havia anunciado em julho que 17 bancos estavam se preparando para transações com depósitos tokenizados.
Brahimi ressaltou que a necessidade de tecnologia adicional não representa um obstáculo intransponível, especialmente para bancos já engajados com ativos digitais. A Taurus, por exemplo, integrou-se à Swift em agosto, oferecendo uma plataforma unificada com os três componentes necessários: ledger permissionado, ferramentas de gestão de carteiras e software de tokenização e contratos inteligentes. Isso simplifica a adoção para as instituições.
Impacto no Brasil e a Regulação Local
No Brasil, o avanço da Swift na tokenização de depósitos ressoa com o crescente interesse do Banco Central do Brasil (BCB) em moedas digitais e na modernização do sistema financeiro. O BCB tem liderado discussões sobre o DREX, sua moeda digital de banco central (CBDC), que visa tokenizar ativos e passivos financeiros. A experiência da Swift com depósitos tokenizados pode servir de referência para o desenvolvimento e a regulação de soluções similares no cenário nacional.
A Lei 14.478/2022, conhecida como o Marco Legal das Criptomoedas, já estabelece diretrizes para o mercado de ativos virtuais no Brasil, mas a regulação específica para depósitos tokenizados e a interoperabilidade com sistemas globais ainda está em evolução. Bancos brasileiros que buscam participar de redes como a da Swift precisarão adaptar suas infraestruturas e garantir conformidade com as normas locais e internacionais. A capacidade de movimentar fundos 24/7 pode otimizar operações de câmbio e comércio exterior para empresas brasileiras.
Para o investidor brasileiro, embora os depósitos tokenizados sejam primariamente um produto institucional, a evolução de infraestruturas como a da Swift sinaliza uma maior integração entre as finanças tradicionais e o universo das criptomoedas. Isso pode, a longo prazo, facilitar o acesso a produtos financeiros inovadores e mais eficientes, impactando indiretamente a forma como os brasileiros interagem com o mercado global de ativos digitais. A Receita Federal já exige a declaração de criptoativos, e a clareza na regulação de novos produtos como depósitos tokenizados será crucial.
Próximos Passos e o Que Observar no Mercado
A implementação do ledger blockchain da Swift para depósitos tokenizados representa um passo significativo na convergência entre as finanças tradicionais e a tecnologia blockchain. Observar a adesão de mais bancos e a evolução das capacidades internas que eles desenvolvem será crucial. A padronização de protocolos e a interoperabilidade entre diferentes sistemas bancários e a rede Swift determinarão a velocidade e a escala da adoção global.
A escolha oferecida pela Swift entre trilhos de pagamento existentes e depósitos tokenizados 24/7 indica uma flexibilização que pode impulsionar a inovação. O mercado deve acompanhar como os reguladores globais e locais, incluindo o BCB no Brasil, responderão a essas novas formas de movimentação de valor, especialmente no que tange à regulação de stablecoins e outros ativos digitais que operam fora do sistema bancário tradicional. A decisão de investimento cabe a cada indivíduo após própria análise, e o mercado cripto é volátil.
Aviso: Este conteúdo é informativo e não constitui aconselhamento financeiro. Sempre faça sua própria pesquisa antes de investir em criptomoedas.


