

DeFi no Reino Unido: Novas Regras para Colateral e Empréstimos de Cripto
Novas Regras do Reino Unido Diferenciam Proteção de Ativos Cripto
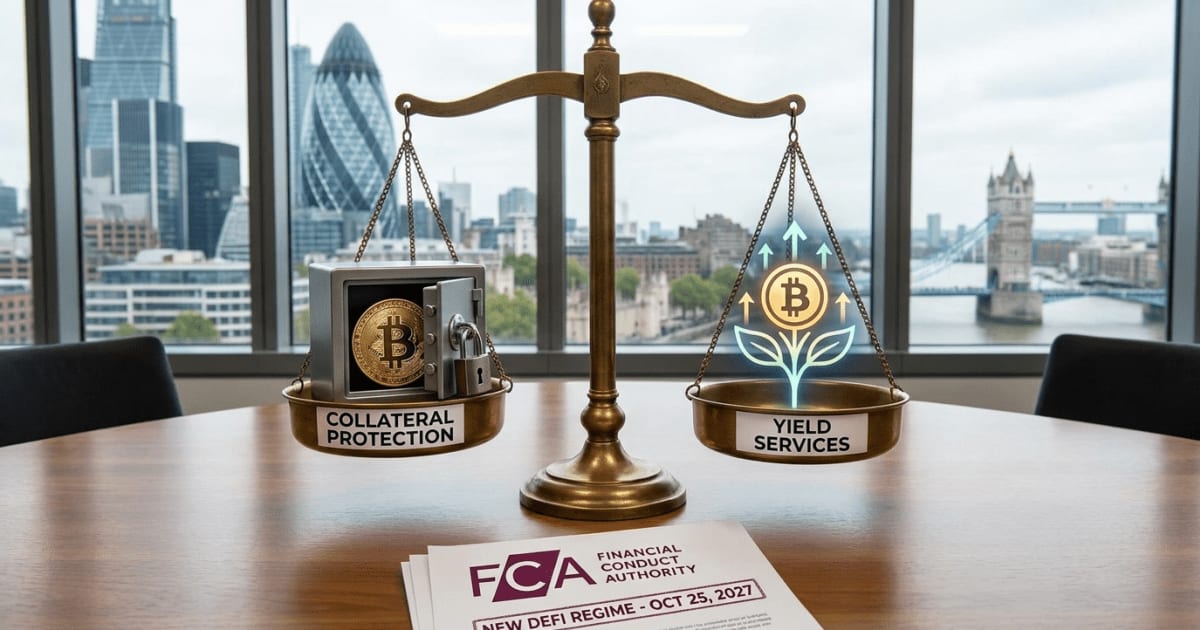
A Autoridade de Conduta Financeira (FCA) do Reino Unido abriu o período de solicitação para empresas de criptoativos, introduzindo um novo regime regulatório que entrará em vigor em 25 de outubro de 2027. Estas regras estabelecem uma distinção crucial entre criptomoedas usadas como garantia para empréstimos e aquelas cedidas para serviços de rendimento (yield). A principal diferença reside na proteção dos ativos do cliente em caso de falha da plataforma, com garantias para empréstimos exigindo salvaguarda, enquanto empréstimos para rendimento podem ter isenção de truste.
A medida visa esclarecer a situação legal dos ativos digitais dos usuários, especialmente em cenários de insolvência de plataformas. Embora as empresas já possam solicitar autorização, as salvaguardas efetivas só serão implementadas com o início do novo regime. A cobertura do Financial Services Compensation Scheme (FSCS) não será estendida às novas atividades reguladas de criptoativos.
Contexto e Detalhes da Regulação Britânica
O arcabouço regulatório da FCA, finalizado em 30 de junho, estabelece que colaterais de varejo que suportam um serviço de empréstimo de criptoativos qualificado devem permanecer salvaguardados. Isso significa que a custódia coberta geralmente exige um truste de salvaguarda, conforme detalhado no capítulo CASS 17 do Client Assets Sourcebook da FCA. Para um Bitcoin, por exemplo, usado como garantia, a empresa não pode simplesmente obter a propriedade total para utilizá-lo livremente em outras operações.
A regra impede que a empresa ou terceiros assumam a propriedade total, a menos que o cliente de varejo tenha dado consentimento prévio e expresso para uma transferência de propriedade para quitar uma dívida. Uma provisão de quitação de dívida associada adiciona uma condição: um acordo escrito e vinculativo deve conceder à empresa o direito de assumir a propriedade para quitar uma obrigação, e a empresa deve exercer esse direito conforme o acordo. Até que esse direito seja exercido, as moedas permanecem sujeitas ao requisito de salvaguarda.
Em contraste, um serviço de empréstimo de criptoativos qualificado, onde uma pessoa cede ativos digitais com a obrigação ou direito de readquirir os mesmos ou equivalentes, geralmente para obter rendimento, pode usar uma isenção do requisito de truste. Isso significa que, durante a vigência do empréstimo, a empresa pode parar de tratar esses ativos como criptoativos do cliente sob um truste de salvaguarda. A isenção termina quando o serviço de empréstimo é encerrado.
Essa distinção é fundamental para a recuperação de ativos em caso de falha da plataforma. Se as moedas de um cliente foram transferidas para um serviço de empréstimo fora do truste exigido, uma reivindicação de truste CASS 17 não pode ser presumida. A recuperação dependerá do direito contratual de retorno e do tratamento de insolvência aplicável, o que pode resultar em uma classificação de credor diferente para o cliente. A FCA exige que as empresas forneçam informações claras sobre transferências, retornos, acesso, rendimento e riscos, incluindo as implicações da transferência de propriedade em caso de insolvência.
Impacto no Brasil e o Cenário Regulatório Local
As novas diretrizes do Reino Unido, embora específicas para aquele mercado, ressaltam a crescente necessidade global de clareza regulatória no setor de criptoativos, incluindo o segmento de DeFi. Para o investidor brasileiro, a discussão sobre a diferenciação entre colateral e empréstimo para rendimento é altamente relevante, especialmente com o avanço da Lei 14.478/2022, o marco legal das criptomoedas no Brasil. Esta lei estabelece diretrizes gerais para prestadores de serviços de ativos virtuais, mas ainda depende de regulamentações complementares do Banco Central do Brasil (BCB) e da Comissão de Valores Mobiliários (CVM).
No Brasil, a CVM já tem se manifestado sobre a classificação de certos tokens como valores mobiliários, o que impacta diretamente a forma como plataformas de DeFi e serviços de empréstimo de criptoativos são tratados. A distinção britânica entre ativos custodiados como garantia e ativos emprestados para rendimento pode servir de referência para futuras normativas brasileiras. Atualmente, a Instrução Normativa 1.888 da Receita Federal exige a declaração de operações com criptoativos, mas as nuances sobre a proteção de ativos em caso de falência de uma plataforma ainda estão em desenvolvimento no âmbito regulatório nacional.
A ausência de um esquema de compensação como o FSCS do Reino Unido para criptoativos no Brasil significa que a diligência do investidor (DYOR) é ainda mais crítica. A forma como os contratos de empréstimo e custódia são estruturados, e se os ativos permanecem segregados ou são utilizados pela plataforma, determinará a capacidade de recuperação em caso de problemas. O mercado brasileiro de cripto, com exchanges como Mercado Bitcoin e Foxbit, acompanha de perto esses desenvolvimentos internacionais para adaptar suas práticas e potencialmente influenciar a regulamentação local.
Próximos Passos e Observações no Mercado Cripto
O mercado global de criptoativos continuará a observar a implementação das regras da FCA no Reino Unido até 2027. A abertura antecipada para solicitações de autorização permite que as empresas se preparem para o novo cenário, mas a efetividade das salvaguardas é um ponto chave a ser monitorado. A distinção clara entre o tratamento de colaterais e ativos de empréstimo para rendimento pode estabelecer um precedente para outras jurisdições que buscam regular o espaço DeFi.
A forma como as plataformas de empréstimo e custódia se adaptarão a esses requisitos, e como comunicarão os riscos aos seus clientes, será crucial. Investidores devem estar atentos aos termos e condições de qualquer serviço que envolva a transferência ou o empréstimo de suas criptomoedas. A volatilidade inerente ao mercado de Bitcoin e outras criptomoedas, combinada com a evolução regulatória, exige uma análise contínua e aprofundada por parte de todos os participantes.
Aviso: Este conteúdo é informativo e não constitui aconselhamento financeiro. Sempre faça sua própria pesquisa antes de investir em criptomoedas.


